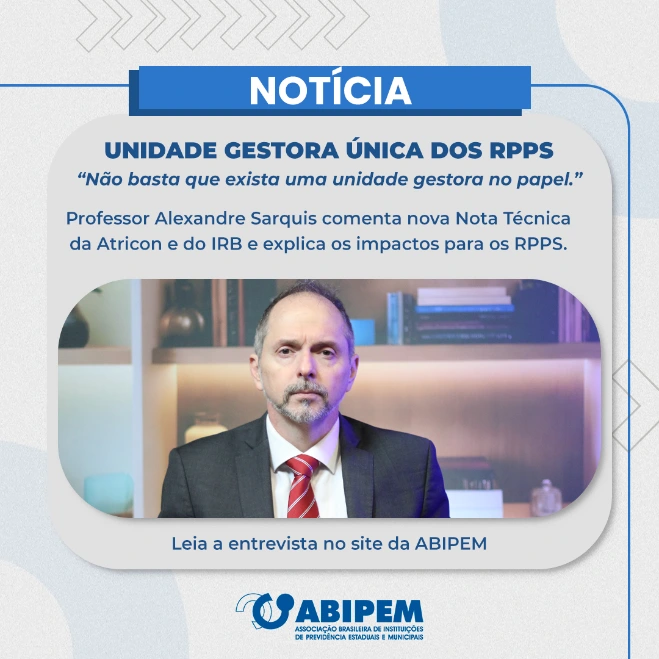
Em entrevista, Alexandre Manir Figueiredo Sarquis explica os efeitos da nova orientação para os RPPS e destaca que unidade previdenciária deve existir na prática, com integração da gestão e respeito à autonomia dos Poderes
A implantação efetiva da Unidade Gestora Única (UGU) dos Regimes Próprios de Previdência Social deve ganhar espaço permanente na atuação fiscalizatória dos Tribunais de Contas. É o que estabelece a Nota Técnica Conjunta nº 02/2026, da Associação dos Membros dos Tribunais de Contas do Brasil (Atricon) e do Instituto Rui Barbosa (IRB), que apresenta parâmetros para a fiscalização do cumprimento da exigência prevista no artigo 40, § 20, da Constituição Federal.
Em entrevista, o conselheiro-substituto do Tribunal de Contas do Estado de São Paulo (TCE-SP), professor Alexandre Manir Figueiredo Sarquis, explica que o ponto de partida do documento é justamente o caráter obrigatório da gestão única.
“A razão principal é bastante objetiva: a Unidade Gestora Única não é uma faculdade administrativa. É uma determinação constitucional. O art. 40, § 20, da Constituição estabelece que cada ente federativo deve possuir um único RPPS e um único órgão ou entidade gestora, abrangendo todos os Poderes, órgãos, autarquias e fundações.”
Segundo Sarquis, a Nota Técnica procura traduzir esse comando constitucional em parâmetros concretos de fiscalização. Isso significa olhar além da existência formal de uma autarquia ou fundo previdenciário e verificar quem, de fato, concede, revisa, controla e paga os benefícios, quem reúne as informações e quem assume a responsabilidade técnica pelas decisões previdenciárias.
O trabalho faz parte de uma agenda mais ampla de aperfeiçoamento do controle da previdência pública conduzida conjuntamente pela Atricon e pelo IRB. Sarquis destaca a liderança dos presidentes das duas instituições, os conselheiros Edilson Silva e Inaldo da Paixão Santos Araújo, além do trabalho do conselheiro Severiano Costandrade, que coordena a Comissão de Previdência no âmbito dessa atuação conjunta. O estudo foi produzido inicialmente pela Comissão de Previdência e posteriormente aperfeiçoado pelas diretorias da Atricon e do IRB.
A importância dessa organização, segundo Sarquis, está na própria lógica de funcionamento do regime. “Um regime previdenciário precisa funcionar efetivamente como um único regime”, afirma.
“Se um Poder interpreta determinada regra de aposentadoria de uma maneira, outro adota entendimento diferente e um terceiro calcula o benefício segundo outro critério, criam-se assimetrias difíceis de justificar e de controlar, embora todos integrem o mesmo RPPS.”
A Unidade Gestora Única favorece a convergência interpretativa, a padronização dos procedimentos, o controle das memórias de cálculo e a integração das bases cadastrais. Isso não significa desconsiderar as peculiaridades previstas para diferentes carreiras.
“As peculiaridades legítimas de cada carreira continuam preservadas. Se a Constituição ou a lei estabelecem regras diferentes, elas devem naturalmente ser observadas. O que se procura evitar é que uma mesma norma previdenciária produza resultados distintos apenas porque foi interpretada isoladamente por estruturas administrativas diferentes.”
Sarquis resume a questão: “Quando a norma é diferente, aplica-se a diferença. Quando a norma é a mesma, a tendência deve ser a convergência.”
Essa integração também tem reflexos sobre as finanças públicas. Uma aposentadoria concedida hoje pode produzir efeitos financeiros durante décadas e, para planejar adequadamente essas despesas, o ente precisa conhecer com precisão os benefícios concedidos, os critérios utilizados, as bases remuneratórias, as contribuições, os compromissos assumidos e a evolução futura do passivo previdenciário.
“A fragmentação das informações e das decisões reduz essa previsibilidade. Já uma gestão integrada permite conhecer melhor as obrigações do regime, avaliar corretamente seu equilíbrio financeiro e atuarial e organizar o financiamento das despesas com aposentados e pensionistas.”
A existência de uma UGU, ressalva Sarquis, não resolve por si só um eventual déficit previdenciário.
“A Unidade Gestora Única evidentemente não elimina um déficit previdenciário por si só. Mas contribui para que ele seja corretamente conhecido, evidenciado e enfrentado. Isso traz maior estabilidade e previsibilidade ao orçamento destinado ao funcionalismo inativo.”
UNIDADE NÃO SIGNIFICA SUBORDINAÇÃO ENTRE PODERES
Um dos pontos tratados por Sarquis é a compatibilização da Unidade Gestora Única com as autonomias constitucionalmente asseguradas ao Judiciário, Ministério Público, Defensoria Pública, Tribunais de Contas e demais órgãos.
“A Nota Técnica faz uma distinção que considero essencial: unidade previdenciária não significa hierarquia entre Poderes. O Judiciário, o Ministério Público, a Defensoria Pública, os Tribunais de Contas e os demais órgãos constitucionalmente autônomos mantêm suas competências e garantias institucionais. A implantação da Unidade Gestora Única não pode servir de instrumento para ingerência administrativa, financeira ou orçamentária do Executivo.”
Por isso, a simples transferência da folha de aposentados para um órgão do Executivo não caracteriza, por si só, a implantação da UGU. Para Sarquis, o elemento decisivo é a existência de “um sistema previdenciário efetivamente integrado, com direção técnica, informações compartilhadas, responsabilidades bem definidas e mecanismos de controle”.
A regulamentação permite, inclusive, que outros Poderes continuem executando determinadas atividades previdenciárias. A Portaria MTP nº 1.467/2022 admite expressamente o gerenciamento indireto mediante órgãos setoriais. O limite está na autoridade sobre a gestão previdenciária.
“Essa descentralização operacional tem limites claros. A unidade gestora deve continuar exercendo comando, coordenação, supervisão técnica e a decisão administrativa final em matéria previdenciária. Portanto, um arranjo em que o órgão setorial concede definitivamente a aposentadoria e a unidade gestora apenas recebe posteriormente os autos, registra ou efetua o pagamento não realiza materialmente a exigência constitucional.”
E sintetiza: “A descentralização de tarefas é possível. A fragmentação da autoridade previdenciária, não.”
É justamente aí que aparece uma das principais diferenças entre uma UGU efetiva e uma estrutura apenas formal. A unidade gestora precisa ter acesso tempestivo às informações cadastrais, funcionais e remuneratórias, acompanhar os procedimentos, controlar as memórias de cálculo, supervisionar os órgãos setoriais, manter documentação e trilhas de auditoria e exercer efetivamente as competências que a regulamentação lhe atribui.
“Costumo resumir da seguinte forma: não basta que exista uma unidade gestora no papel. Se a decisão previdenciária definitiva continua pulverizada entre diferentes estruturas e a unidade gestora não possui meios efetivos de impedir, corrigir ou rever uma decisão contrária à legislação, permanece uma fragmentação incompatível com o modelo constitucional.”
A integração das informações ocupa, por isso, lugar importante na nova orientação. “Informação é a matéria-prima da gestão previdenciária”, afirma Sarquis.
Para calcular benefícios, realizar avaliações atuariais e controlar o equilíbrio do regime, é indispensável conhecer de forma íntegra e atualizada os vínculos funcionais, remunerações, tempos de contribuição, contribuições recolhidas e benefícios concedidos. Segundo Sarquis, bases fragmentadas ou incompatíveis podem gerar erros de cálculo, inconsistências contábeis e avaliações atuariais menos confiáveis.
A integração das informações também permite que os diferentes Poderes e órgãos conheçam de maneira transparente a situação do RPPS e as responsabilidades financeiras que lhes correspondem.
FISCALIZAÇÃO DEVE CHEGAR À PRÁTICA
Com a Nota Técnica, a proposta é incorporar de forma permanente a implantação da Unidade Gestora Única às matrizes e aos programas de fiscalização dos RPPS. A análise deve alcançar a legislação local, os fluxos decisórios, a integração das bases de dados e a governança contábil e atuarial e, sobretudo, verificar se a unidade gestora exerce materialmente as competências que lhe foram atribuídas.
Quando forem identificadas desconformidades, a atuação dos Tribunais de Contas também poderá envolver a exigência de planos de adequação.
“Os Tribunais podem exigir planos de adequação com etapas, responsáveis, prazos e evidências de cumprimento e, posteriormente, acompanhar sua implementação. A fiscalização deve produzir mudança institucional concreta.”
Para Sarquis, a mensagem central da iniciativa é que a escolha constitucional por um único regime previdenciário em cada ente federativo precisa se materializar em sua governança.
“Isso exige convergência de critérios, integração de informações, cálculo atuarial, distribuição de ônus, responsabilidade decisória e governança capaz de oferecer segurança jurídica aos segurados e previsibilidade às finanças públicas. Ao mesmo tempo, essa unidade deve ser construída com respeito às autonomias constitucionais. Não se pretende criar hierarquia entre Poderes ou sabotar seus orçamentos, mas assegurar coerência na administração de um patrimônio e de obrigações que pertencem ao mesmo sistema previdenciário.”
E conclui:
“Em síntese, a Unidade Gestora Única deve funcionar como instrumento de integração, profissionalização e estabilidade da previdência pública — e não apenas existir formalmente.”